
C’est l’écart de performance annuelle réelle (après inflation) entre le patrimoine financier des ménages suédois et celui des ménages français sur la période 2013-2025. En nominal, l’écart atteint +4,5 points de % par an.
Un constat qui rejoint les résultats d’une récente étude de Rexecode : sur une période plus longue, de 2005 à 2025, celle-ci estime à +4,7 points de % par an l’écart de performance nominale en faveur des ménages suédois. (source Rexecode, Repenser l’allocation de l’épargne des ménages en France et en Europe, mai 2026)
L’analyse menée par l’AFG avec l’Observatoire de l’Epargne Européenne (OEE) met en lumière les facteurs qui expliquent cet écart : au premier rang, la place accordée à l’épargne de long terme et des choix d’allocation très différents entre les deux pays.
Décryptage
Une allocation de l’épargne en Suède davantage orientée vers le long terme
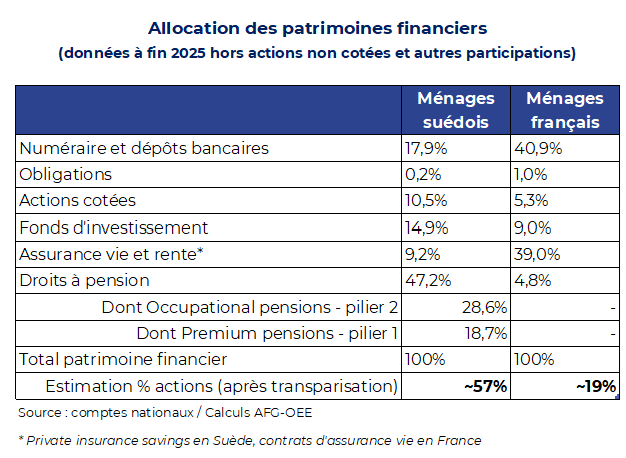
L’écart de performance s’explique principalement par des structures de patrimoine très différentes. En Suède, les dispositifs d’épargne de long terme occupent une place structurante dans le patrimoine financier des ménages. Les dispositifs d’épargne issus des piliers 1 et 2 du système de retraite suédois représentent à eux seuls près de la moitié de leur patrimoine financier. Ils sont complétés par des dispositifs d’épargne longue volontaire bien développés, tels que l’ISK, l’IPS et Private insurance savings.
Investissement en actions : 57 % en Suède contre 19 % en France
La place importante accordée à l’épargne longue favorise une allocation davantage orientée vers les actions : détenues directement ou indirectement via des fonds d’investissement et des enveloppes d’épargne, elles représentent 57 % du patrimoine financier des ménages suédois, contre 19 % pour les ménages français. (source Etude AFG/OEE – « L’épargne à long terme des ménages et leur participation aux marchés de capitaux en Europe » – Février 2025)
Cette allocation a bénéficié de la dynamique positive des marchés actions sur la période étudiée : l’indice OMX Stockholm 30 net return affiche une performance annualisée de +10,1 %, et l’indice CAC 40 net return une performance annualisée de +8,8%.
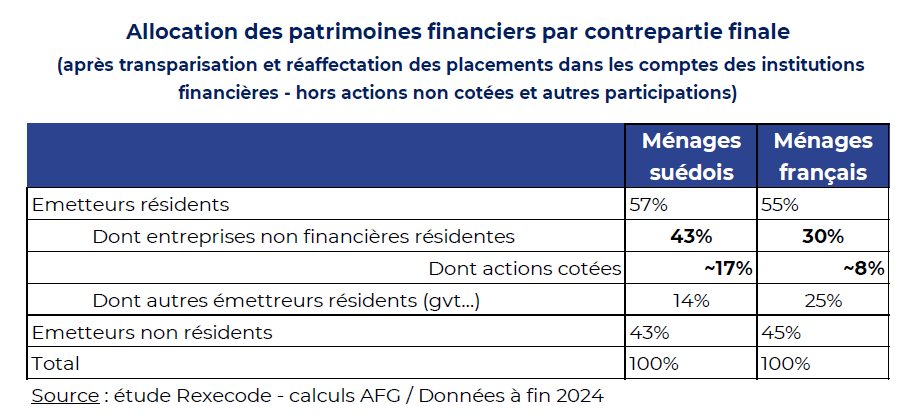
Investissement dans les entreprises du pays : 43% en suède / 30% en France
Le développement de dispositifs d’épargne retraite contribue à orienter davantage l’épargne vers le financement des entreprises, notamment en capital. En Suède, une part importante des patrimoines financiers des ménages est investie dans les entreprises locales (43 %), illustrant un « biais domestique ».
Constat
Ce constat fait écho aux propositions formulées par l’AFG dans son Livre blanc sur la retraite par capitalisation publié en juin 2026 : développer l’épargne retraite de long terme permettrait à la fois d’améliorer les perspectives de rendement pour les futurs retraités et de mobiliser davantage de capitaux au service du financement de l’économie.
(source AFG, « Retraites – Bâtir ensemble le complément par capitalisation indispensable aux Français », Livre blanc, juin 2026).
Nos experts
Thomas Valli, directeur des Etudes économiques Contact : t.valli@afg.asso.fr
Stéphanie Karam, économiste
Contact : s.karam@afg.asso.fr
Regard Eco met en lumière un chiffre clé de l’actualité du secteur de la gestion financière et de l’épargne.
À travers le regard et l’expertise de l’AFG, chaque épisode décrypte une donnée, la replace dans son contexte et apporte un constat concret sur les grandes évolutions de l’économie.